La hausse rapportée des revenus trimestriels d’Anthropic décrit une croissance rapide. Elle ne prouve, à elle seule, ni bénéfice audité, ni trésorerie produite, ni conditions futures des clients API.
Ce que la source établit
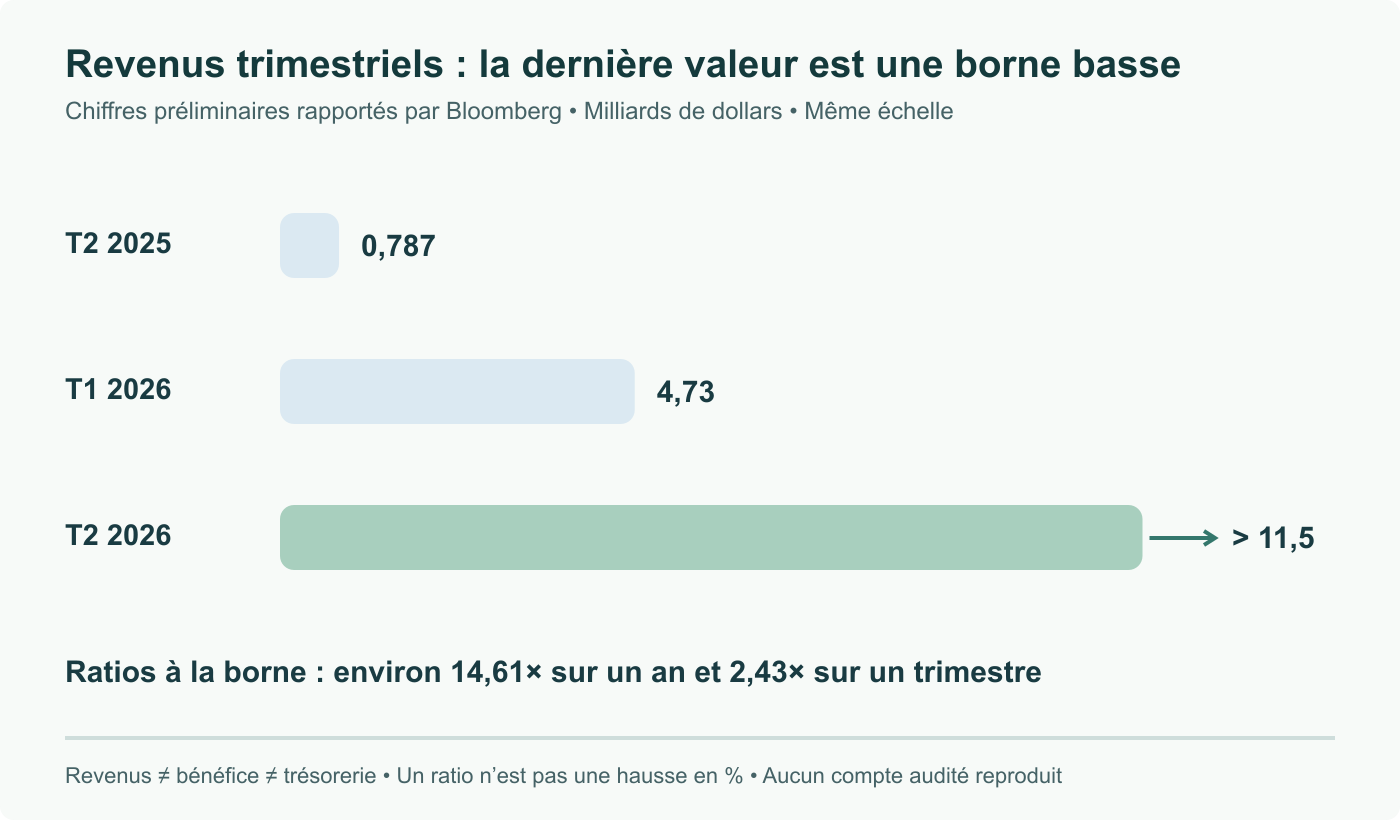
Le reportage Bloomberg du 14 août cite des documents préliminaires pour investisseurs : revenus T2 supérieurs à 11,5 milliards de dollars, contre 787 millions un an plus tôt et 4,73 milliards au T1, avec résultat opérationnel ajusté positif. Ces données restent révisables. Nous n’avons pas examiné les documents sous-jacents ni un rapprochement audité.
L’aperçu public précise le statut des chiffres. Plusieurs médias reprenant le même reportage ne constituent pas plusieurs confirmations indépendantes des comptes.
Un multiple n’est pas un pourcentage de hausse
Avec la borne basse du T2, le ratio annuel vaut environ 14,61 fois et le ratio séquentiel 2,43 fois. Ils divisent les nouveaux revenus par les anciens. Pour calculer une hausse en pourcentage, il faut soustraire un avant de multiplier par cent. Le chiffre réel dépasse la borne : les comparaisons dérivées restent donc des approximations minimales.
Un exemple fictif plus petit est facile à vérifier : passer de 10 $ à 30 $ donne un niveau de revenus multiplié par trois, mais une hausse de 200 %. Parler de 300 % compte deux fois les 10 $ initiaux. La couverture reprend les valeurs trimestrielles rapportées et signale explicitement la borne ouverte.
Annualiser un trimestre multiplie ses revenus par quatre. Cela ne prévoit ni demande, ni fidélisation, ni calendrier des ventes futures. Comparer ce résultat à l’annualisation d’un mois récent mélange aussi les périodes ; des montants proches ne prouvent pas indépendamment la santé de l’entreprise.
Le résultat ajusté exige sa définition
L’ancien article suggérait l’exclusion de dépenses précises, dont l’entraînement des modèles. Le reportage accessible ne fournit pas ce rapprochement : ces exclusions ne devaient pas être affirmées.
Pour lire un résultat ajusté, cherchez la mesure comptable de départ, chaque retraitement et les périodes comparables. Résultat opérationnel, résultat net et flux de trésorerie diffèrent aussi. Une entreprise peut comptabiliser des revenus avant encaissement ; les infrastructures peuvent affecter trésorerie et bénéfice à des moments différents.
Pour un acheteur technique, les revenus ne disent pas si un modèle possède une fonction, comment le service tient la charge ou ce que garantit un contrat. Examinez documentation produit, conditions de service et tâches représentatives. Les prédictions précédentes selon lesquelles une cotation améliorerait nécessairement les retraits de modèles ou imposerait une tarification donnée étaient spéculatives : les revenus ne démontrent pas ces évolutions produit.
Revue du 8 septembre : sources et calculs vérifiés, affirmations corrigées et mise à jour datée ; illustration explicative originale.