Les changements annoncés du Programme Partenaire YouTube n’appliquent pas un seul nouveau seuil à toutes les chaînes. Entrée, revenus Shorts et activité restent des questions distinctes.
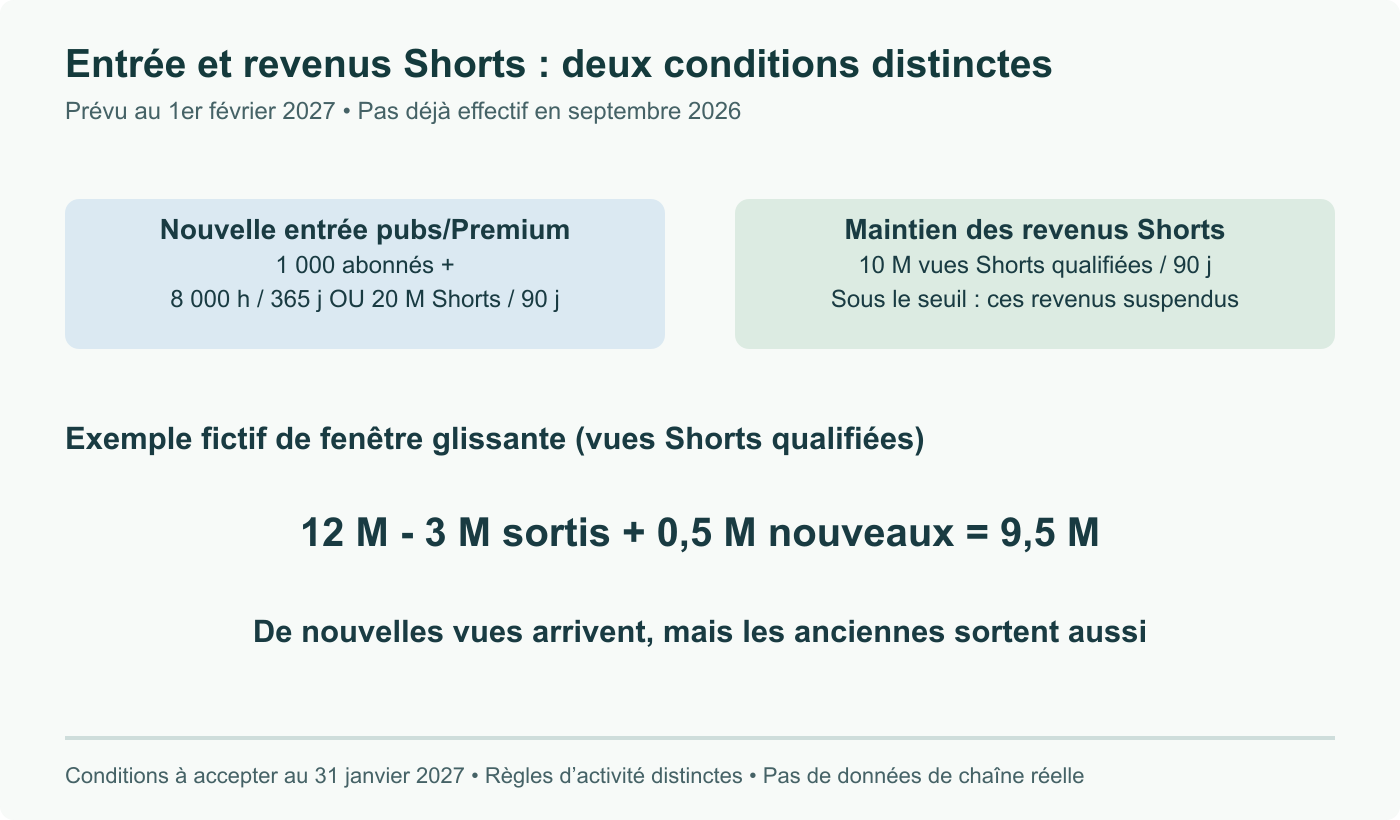
Quel seuil pour quelle décision ?
L’annonce du 10 août prévoit au 1er février 2027 une entrée publicités/Premium à 8 000 heures qualifiées sur 365 jours ou 20 millions de vues Shorts qualifiées sur 90 jours. Les membres actuels ne repassent pas ce nouveau seuil d’entrée. Séparément, partager les revenus Shorts exigera dix millions de vues qualifiées sur 90 jours ; passer dessous suspend ces revenus sans retirer en soi la chaîne du YPP.
L’aide YouTube maintient 1 000 abonnés pour cette entrée et demande d’accepter les nouvelles conditions au 31 janvier 2027. Sans acceptation, les fonctions concernées cessent de rémunérer au 1er février, sans exclusion automatique du programme. L’activité relève d’une autre règle : consultez l’aide liée pour ses alternatives et sa période de rétablissement.
Le total glissant peut baisser malgré de nouvelles vues
Notre exemple fictif commence à douze millions de vues Shorts qualifiées sur 90 jours. Quand la fenêtre avance, trois millions d’anciennes vues sortent et 0,5 million entrent : il reste 9,5 millions. Le trafic nouveau est positif, mais le total passe sous dix millions. Cela illustre la future règle de revenus Shorts, pas une chaîne réelle ni une obligation déjà effective en septembre.
De même, diviser 8 000 heures par 365 donne un rythme moyen de planification, pas un minimum quotidien identique obligatoire. Une audience irrégulière peut satisfaire un total glissant.
Préciser la décision dans le tableau de bord
Identifiez d’abord la fonction : entrée publicités/Premium, maintien des revenus Shorts ou activité. Utilisez ensuite sa métrique qualifiée, sa période et sa date d’effet. Vérifiez enfin la notification contractuelle dans Studio. Une capture « éligible » privée de ces précisions peut masquer la question réellement résolue. C’est pourquoi la couverture sépare entrée et revenus Shorts en deux branches.
Revue du 8 septembre : seuils futurs d’entrée et de revenus Shorts séparés ; échéance du 31 janvier et calcul glissant précisés.